


¿Qué es una carta de reserva de derechos y qué significa para su reclamación en California?
Una carta de reserva de derechos es una notificación formal por escrito de una compañía de seguros a su asegurado. En ella, la aseguradora indica que investigará el siniestro e incluso podría ofrecer defensa legal, pero se reserva el derecho de denegar la cobertura posteriormente en función de las exclusiones de la póliza u otras condiciones. No se trata de una denegación. La aseguradora acepta el siniestro de forma condicional, manteniendo abierta la posibilidad de retirarse del pago si la investigación justifica dicha decisión.
Clave Retiradas
Prioridad
Una reserva de derechos La carta significa que la aseguradora está investigando su reclamación, pero no la ha denegado; la cobertura podría no aplicarse dependiendo de lo que descubran.
La ley de California exige que las aseguradoras lo defiendan incluso cuando cuestionan la cobertura. Según la ley de California, Estándar de Montrose, El deber de defender entra en vigor siempre que exista la más mínima posibilidad de que se aplique su póliza.
→ Una reserva no permite que su aseguradora se desentienda de su defensa.
Si la reserva de la aseguradora crea un conflicto de intereses, usted puede tener derecho a una investigación independiente. “El abogado ”Cumis” a expensas de la aseguradora según el artículo 2860 del Código Civil de California.
La forma en que responda a esta carta puede afectar directamente si su La cobertura sobrevive. No lo ignores.
→ El silencio puede interpretarse como falta de cooperación; responda con prontitud.
¿Qué significa realmente una carta de reserva de derechos?
En pocas palabras: recibimos su reclamación, la investigaremos (y posiblemente la defenderemos en un juicio), pero no prometemos pagar. La aseguradora se reserva el derecho de denegar la cobertura más adelante si la investigación revela una exclusión de la póliza, una caducidad o cualquier otro motivo para retirarse.
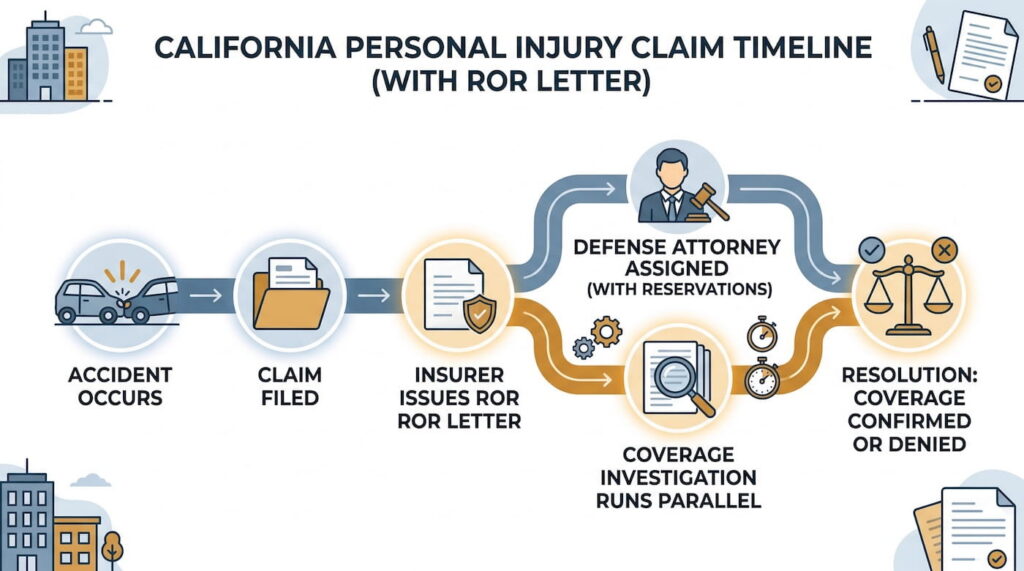
Piénselo como un sí condicional. La aseguradora se presenta, asigna un abogado defensor y comienza a trabajar en el caso. Pero la carta deja claro que, sin ella, una aseguradora que empieza a defender una reclamación podría ser impedía denegar la cobertura posteriormente. Según la doctrina de renuncia por conducta de California, la carta protege a la aseguradora, no a usted.
¿Quiénes participan en una situación de reserva de derechos?
Tres partidos, tres intereses diferentes:
- La aseguradora Envía la carta de ROR y controla la defensa. Su objetivo es minimizar la exposición financiera, lo que significa que defienden al asegurado e investigan simultáneamente si pueden evitar el pago por completo.
- El titular de la póliza (asegurado) Se trata de la persona o empresa demandada. Presentaron la reclamación esperando defensa y cobertura completas. La carta de ROR les informa que la segunda parte ahora está en entredicho.
- El reclamante tercero La persona lesionada es quien presenta la demanda. Busca una indemnización, idealmente respaldada por los recursos de la aseguradora. La aseguradora no tiene la obligación de comunicar directamente al demandante las condiciones de la cobertura.
El conflicto entre estas partes es inherente a la situación. En una demanda por accidente automovilístico que alega tanto negligencia como intencionalidad, la aseguradora podría beneficiarse al demostrar que el asegurado actuó intencionalmente, ya que los actos intencionales están excluidos de la mayoría de las pólizas. Su propia compañía de seguros podría tener un incentivo económico para demostrar algo que anule su cobertura.
California reconoció lo peligroso que es este arreglo. Código Civil § 2860, Cuando la reserva de una aseguradora genera un conflicto de intereses real, el asegurado puede contratar a un abogado independiente (conocido como abogado “Cumis”) y la aseguradora debe sufragar los honorarios. El conflicto debe ser real, no teórico.
¿Cuáles son los motivos más comunes por los que las aseguradoras envían esta carta?
Las aseguradoras emiten cartas de revisión de cobertura cuando la cobertura es realmente incierta. Los factores desencadenantes varían, pero estos se repiten con frecuencia:
- Exclusiones de cobertura que podrían aplicarse, como actos intencionales, actividades comerciales o agresión y lesiones.
- Informe tardío, donde la demora del asegurado en notificar a la aseguradora puede haber perjudicado la investigación
- Fallos o lagunas en las políticas, donde el incidente podría quedar fuera del período de cobertura activa
- Hechos controvertidos sobre si el evento califica como un “suceso” según la política
- Problemas de límites, cuando los daños reclamados superan la póliza o los límites agregados ya se han agotado parcialmente
Recibir esta carta no significa que la aseguradora haya encontrado un motivo para denegar la solicitud. Significa que han encontrado un motivo para examinar la situación con más detenimiento.
¿Qué puede hacer (y qué no puede hacer) una aseguradora según la ley de California?
California ofrece algunas de las protecciones más sólidas para los asegurados del país. Montrose Chemical Corp. contra Tribunal Superior (1993), El deber de defensa es mucho más amplio que el deber de indemnización. La aseguradora debe proporcionar defensa a menos que las alegaciones no puedan, bajo ninguna circunstancia, dar lugar a la cobertura. Cualquier ambigüedad se resuelve a favor del asegurado.
Las aseguradoras también tienen que seguir Reglamento de California sobre prácticas justas de resolución de reclamaciones. Acusar recibo de la reclamación en un plazo de 15 días. Aceptar o denegar la cobertura en un plazo de 40 días a partir de la recepción de la prueba de la reclamación. Actualizaciones por escrito cada 30 días si la investigación se prolonga. El incumplimiento de estos plazos puede dar lugar a una reclamación de mala fe. Código de Seguros § 790.03(h).Si una aseguradora maneja el proceso ROR de mala fe, el titular de la póliza puede recuperar los honorarios de los abogados según Brandt contra Tribunal Superior (1985), que sigue siendo jurisprudencia válida en casos de mala fe por parte de la aseguradora. Los honorarios de Brandt están bien establecidos cuando su propia aseguradora retiene los beneficios que le corresponden, aunque su aplicación en casos de incumplimiento de pago por parte de terceros es más limitada.
¿Qué debe hacer en el momento en que reciba esta carta?
No lo guardes en un cajón. No llames al perito para "aclarar las cosas". Y no des por sentado que el abogado defensor designado por la aseguradora está completamente de tu lado.
Lea la carta junto con su póliza. Compare las coberturas que menciona la aseguradora con el texto de la póliza palabra por palabra. En ocasiones, las aseguradoras citan exclusiones que no se aplican al caso o hacen referencia a cláusulas de forma que exageran su alcance.
Entonces, busque asesoría legal independiente. No contrate al abogado que la aseguradora le asignó para su defensa (tienen intereses contrapuestos). Un abogado independiente puede evaluar si los argumentos de la aseguradora son válidos, si usted califica para la asesoría de Cumis a cargo de la aseguradora y si esta está cumpliendo con sus obligaciones según las regulaciones de California sobre el manejo de reclamos.
Responda por escrito. Impugne cualquier postura sobre la cobertura que considere errónea. Documente cada interacción a partir de ahora.
Preguntas frecuentes
¿Una carta de reserva de derechos es lo mismo que una denegación? No. Una denegación significa que la aseguradora concluyó que no hay cobertura y no defenderá ni pagará. Una ROR significa que la cobertura es incierta y está bajo investigación. Aun así, usted tiene derecho a una defensa bajo una ROR.
¿Necesito un abogado si recibo uno? Deberías considerarlo seriamente. La aseguradora tiene abogados que la representan en lo que respecta a la cobertura. Tú también deberías tener a alguien que te represente.
¿Puedo presentar una queja si la aseguradora está demorando el proceso? Sí. El Departamento de Seguros de California acepta quejas sobre el manejo injusto de reclamos. Su línea directa de atención al consumidor es 1-800-927-4357.
Cómo DK Law gestiona las situaciones de reserva de derechos en California
Si recibió una carta de reserva de derechos y no está seguro de lo que significa para su reclamo por lesiones personales, DK Law puede ayudarle. Revisamos la carta, evaluamos la cobertura de su póliza y le asesoramos sobre sus derechos según la ley de California. Contáctenos para una consulta gratuita.
DK All the Way


Desde su primer contacto hasta recibir su compensación, estamos con todos all the way.
Agende una consulta gratuita
Reciba asesoría legal experta sin ningún costo.
En DK Law estamos a su lado — all the way.
¡Agende hoy su consulta gratuita con nuestros expertos!

El tiempo es importante después de un accidente
Cuanto antes hables con un abogado después de un accidente, más sólido puede ser su reclamo. Actuar pronto ayuda a preservar la evidencia y a proteger sus derechos.
No ganamos, no cobramos | Disponible 24/7